


Следует ли вносить предоплату до проверки оптовой партии шин?
Внесение депозита до проверки оптовой партии шин может быть оправданным, если шины еще предстоит изготовить, а поставщик прошел независимую проверку. Обосновать такой платеж сложнее, если поставщик утверждает, что вся партия уже есть в наличии, но не разрешает осмотреть ее до оплаты. Решающее значение имеет не только размер депозита, но и сумма средств, подвергающихся риску, подтверждающие заказ доказательства и возможность покупателя приостановить дальнейшие платежи, если товар не пройдет проверку.
Депозит должен обеспечивать конкретное коммерческое обязательство, а не заменять проверку поставщика. До его перечисления покупателю следует согласовать график спецификаций, реалистичный план поставки, право на проведение проверки и письменные меры защиты на случай недопоставки или несоответствия шин требованиям. Без таких гарантий даже относительно небольшой авансовый платеж может обернуться безвозвратной потерей.
Для имеющихся на складе товаров и новой продукции нужны разные решения по оплате
При заказе товара из наличия его потенциально можно проверить до перечисления значительной суммы. Запросите складскую ведомость с указанием количества шин по размеру, индексу нагрузки, индексу скорости и диапазону дат производства, а также адрес склада. Независимый инспектор должен иметь возможность осмотреть фактическую партию, выделенную для покупки, а не только образцы или экспозицию в выставочном зале.
Поставщик может запросить плату за резервирование товара. Такая просьба не обязательно неразумна, однако в соглашении должны быть указаны зарезервированный товар, срок резерва и последствия непрохождения проверки. Оплата резерва неопределенного товара дает покупателю мало гарантий того, что подходящие шины останутся в наличии.
При заказе продукции под производство проверить готовые изделия до начала производства невозможно. Поэтому первоначальное решение основывается на проверке поставщика, с которым заключается договор, его доступа к производственным мощностям, утвержденных спецификаций и структуры платежей. Аудит завода или оценка образцов могут помочь принять такое решение, но ни то ни другое не доказывает, что будущая производственная партия будет соответствовать требованиям.
Это различие важно: согласие на аванс для начала производства не означает приемку готового заказа. В договоре и внутренней документации по согласованию следует разделить эти решения.
Проверьте, кто получает деньги и кто обязан поставить товар
Юридический продавец, производитель, экспортер и получатель платежа по банковским реквизитам могут быть разными организациями. Торговая компания не обязательно является неподходящим контрагентом, однако ее роль должна быть четко определена. Выясните, какая организация несет обязательство по поставке, какая занимается претензиями и может ли она обеспечить доступ к заводу и предназначенному для отгрузки товару.
Проверьте регистрацию компании через соответствующий официальный источник, если он доступен, подтвердите фактический адрес ее деятельности и независимо проверьте банковские реквизиты. Смена получателя платежа или оплата в пользу не связанной с сделкой компании требуют документального объяснения и дополнительных проверок. Не полагайтесь только на письмо с новыми банковскими реквизитами: подтвердите изменения через ранее установленный канал связи.
Презентация компании, заявление о производственных мощностях или изображение сертификата не подтверждают, что конкретный заказ существует или отвечает требованиям страны назначения. Подтверждающие документы должны относиться именно к данной сделке: к соответствующему производителю, линейке шин, спецификациям заказа и области действия применимых разрешений. Низкая цена не должна снижать требования к проверке.
Определите, что именно считается успешной проверкой шин
Формулировка «проверка перед отгрузкой» слишком расплывчата, чтобы защитить авансовый платеж. В договоре купли-продажи должны быть указаны измеримые критерии приемки и четкая процедура определения их выполнения.
В спецификации следует указать бренд и рисунок протектора, размер шины, индекс нагрузки, индекс скорости, обозначение усиленной конструкции или XL, если это требуется, количество по каждой спецификации и допустимость замен — предпочтительно запретить их без письменного согласия. Также укажите обязательные требования к маркировке и упаковке и документы, подтверждающие соответствие требованиям рынка назначения.
Например, заказ AX266 не следует утверждать лишь как заказ шин с этим рисунком протектора. В перечне спецификаций указаны 215/50R17 95V XL и 255/40ZR20 101W XL. Это отдельные складские единицы учета с разными характеристиками совместимости и эксплуатации. В счете, инструкциях по проверке и упаковочном листе должны быть указаны точная спецификация и количество по каждой позиции.
Даты производства также необходимо прямо согласовать. Определите допустимый период производства на момент отгрузки, разрешенное расхождение между партиями и способы проверки дат. Старый товар не обязательно является дефектным, однако возраст и условия хранения могут повлиять на пригодность для перепродажи, приемлемость для покупателей и гарантийные риски. Скидка на товар с истекшим сроком хранения имеет смысл только при условии раскрытия этих обстоятельств и согласия с ними покупателя.
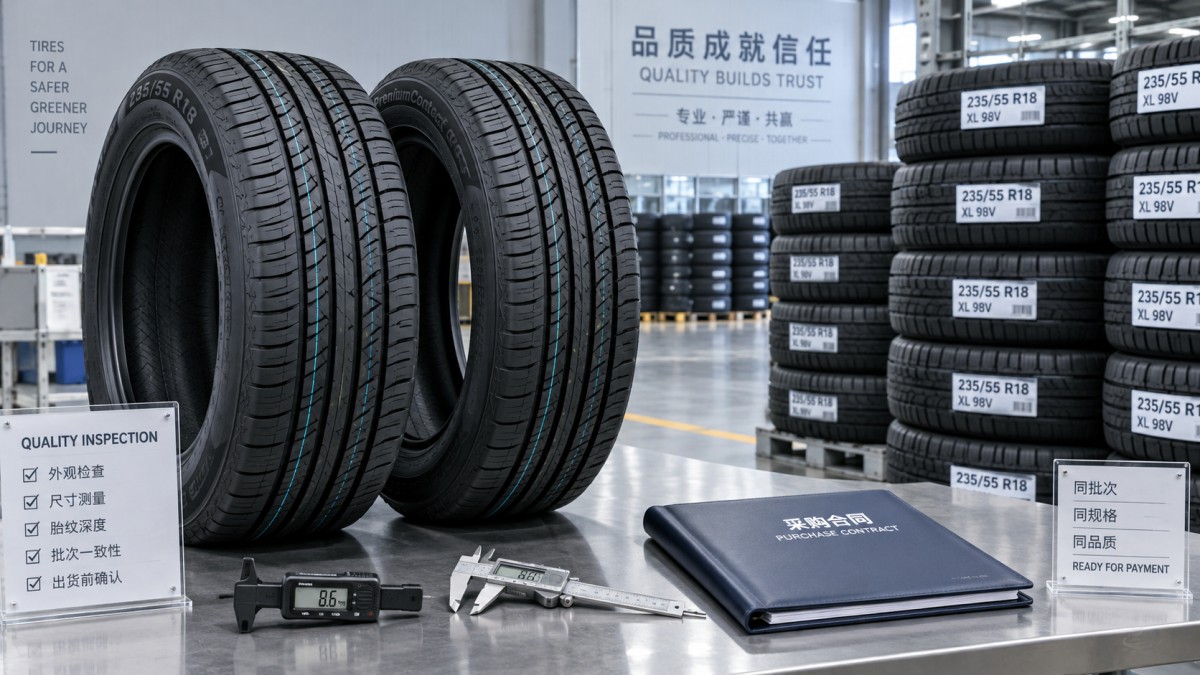
План проверки должен охватывать сверку количества, маркировку боковин, доступные для считывания коды дат производства, видимые повреждения, деформацию и состояние упаковки. В нем следует указать метод отбора образцов, классификацию дефектов, пороговые значения приемки и лицо, назначающее инспектора. Случайный отбор из выделенной к отгрузке партии полезнее проверки шин, заранее выбранных продавцом.
Визуальная проверка не позволяет установить сцепление на мокрой дороге, эффективность торможения, выносливость или все внутренние характеристики производства. При необходимости следует отдельно оценить соответствующие документы о допуске и результаты испытаний. Положительный отчет о визуальном осмотре не заменяет подтверждение соответствия продукции требованиям.
Выстройте этапы оплаты так, чтобы сохранить рычаги влияния
Не существует безопасного размера депозита, который подходил бы для любых обстоятельств. Небольшой аванс непроверенному продавцу может быть рискованнее крупного аванса, подкрепленного надежным обеспечением и подтвержденной историей сделок. Согласуйте сумму с заявленными потребностями поставщика в финансировании производства или резервирования, не допуская, чтобы необеспеченные средства превышали приемлемый для компании уровень возможных потерь.
Рабочая структура оплаты отделяет первоначальное обязательство по запуску производства от последующей приемки. Аванс перечисляется после проверки поставщика и заключения договора; следующий платеж, если он необходим, производится после прохождения установленного этапа производства; основная сумма выплачивается только после выполнения согласованных условий проверки и предоставления документов. Каждый этап должен требовать доказательств, а не просто наступления определенной даты.
Для примера, при заказе на сумму $100,000 депозит в размере $20,000 оставляет под риском $20,000 до приемки готовой продукции. Если еще $60,000 перечислить до проверки, сумма под риском возрастет до $80,000. Название «промежуточный платеж» не делает второй перевод безопаснее, если он не обеспечивает существенного и независимо подтвержденного снижения риска.
Проверьте последовательность действий при проведении инспекции, оплате остатка, погрузке и отправке. После проверки товар могут заменить или повредить. Идентификация проверенных партий, контроль погрузки и фиксация пломб контейнера помогут уменьшить этот риск. Также уточните, кто контролирует транспортные документы и выдачу груза: успешное прохождение проверки само по себе не подтверждает право собственности и не гарантирует получение партии.
Если это оправдано стоимостью заказа и риском контрагента, рассмотрите эскроу, гарантию возврата авансового платежа или документарный аккредитив. У этих механизмов есть расходы и ограничения. В рамках документарного аккредитива банки проверяют документы, а не проводят физический осмотр шин; требования к проверке необходимо отражать в соответствующих условиях по документам. Гарантия требует тщательной проверки ее эмитента, срока действия, условий предъявления требования и объема покрытия.
До перечисления депозита зафиксируйте последствия непрохождения проверки
В договоре следует объяснить, что произойдет, если проверка выявит неверные спецификации, чрезмерное количество дефектов, недопоставку, неприемлемые даты производства или отсутствие подтверждения соответствия требованиям. Без заранее согласованных последствий у покупателя может остаться отчет, подтверждающий несоответствие, но не будет реального способа добиться исправления ситуации или возврата денег.
Укажите, обязан ли поставщик заменить, доработать или вывезти отклоненный товар, кто оплачивает повторную проверку и как изменится срок поставки. Определите, в каких случаях покупатель вправе отменить заказ и подлежит ли депозит возврату, а также установите срок возврата. Не допускайте, чтобы замена товара или снижение цены автоматически становились средством урегулирования ситуации, если шины нельзя законно или коммерчески использовать на целевом рынке.
Одних формулировок договора недостаточно, чтобы гарантировать возврат средств. Это зависит от активов контрагента, выбранного механизма разрешения споров и практической стоимости принудительного исполнения. Если возврат средств будет затруднен, важнее уменьшить необеспеченный аванс или получить надежное платежное обеспечение, чем включать в договор более убедительно звучащие обещания.
Оценивайте сумму под риском, а не только стоимость покупки
Финансовое сравнение должно учитывать расходы на инспекцию и обеспечение платежа, банковские комиссии и стоимость капитала, который будет связан до поступления пригодного для продажи товара. Например, при ставке финансирования 10% годовых аванс в размере $20,000, перечисленный на 60 дней, обойдется примерно в $329 только в виде расходов на финансирование. Задержки, отклонение товара и расходы на возврат средств создают дополнительный риск.
Поэтому скидку поставщика следует сопоставлять как с расходами на финансирование, так и с возможными потерями в случае срыва сделки. Максимально допустимый необеспеченный аванс должен соответствовать сумме убытка, который компания способна понести, а не предположению о том, что деньги удастся вернуть из-за рубежа.
Согласуйте депозит до проверки, если его необходимость обоснована, контрагент и получатель платежа проверены, заказ точно определен, а последующие платежи зависят от приемки. Отложите или отклоните такой платеж, если доступ к осмотру без веской причины не предоставляется, спецификации не согласованы, платежные реквизиты невозможно проверить или в случае отказа покупатель останется финансировать товар, которым не сможет воспользоваться. Главная мера защиты — оставить неоплаченной достаточную сумму и обеспечить возможность независимо получить достаточно доказательств, чтобы решение о приемке было реальным.
Онлайн-чат